変動金利の仕組みは複雑?5年ルールとは何かを住宅ローン初心者向けに解説
住宅ローンで変動金利を選ぶかどうかは大きな悩みどころです。
当初の返済額を抑えやすい一方、5年ルールなどの仕組みが複雑で不安を感じる方も少なくありません。
この記事では、変動金利と固定金利の違い、金利が決まる仕組み、5年・125%ルール、未払利息、選ぶ前の確認事項を初心者向けに整理します。
先に疑問を整理する
変動金利は当初負担を抑えやすい一方、金利見直しと返済額変更のタイミングを分けて理解する必要があります。
5年ルールは返済額を約5年間据え置く仕組みであり、金利や利息が変わらない制度ではありません。
返済額の急増を抑えられる一方、元金の減少遅れや未払利息を見えにくくする可能性があります。
ルールの採用有無、金利上昇時の返済額、将来の金利タイプ変更まで商品ごとに確認します。
住宅ローン初心者のための
変動金利の基本
変動金利は当初負担を抑えやすい一方、金利見直しと返済額変更のタイミングを分けて理解する必要があります。
変動金利と固定金利を比べる
変動金利型は返済中に金利が動く一方、一般に固定金利型より当初金利が低めです。返済額の安定を重視する方には固定型、金利上昇時にも家計に余裕があり繰上返済を検討できる方には変動型が向きやすく、金利上昇リスクを受け入れられるかが選択の分かれ目です。
適用金利が決まる仕組み
変動金利は金融機関の基準金利をもとに決まり、多くは短期プライムレートなどの短期金利を参考にします。実際の適用金利は「基準金利-引下げ幅」で計算されることが一般的です。表示金利だけでなく、基準金利と引下げ幅を確認しましょう。
金利と返済額の見直し時期
基準金利は一般に年2回見直されます。ただし、金利の見直しと毎月返済額の変更が同時とは限りません。半年ごとに金利が変わっても、5年ルールにより返済額が一定期間変わらない商品があるため、両者を分けて確認することが大切です。
| 項目 | 変動金利型 | 固定金利型 |
|---|---|---|
| 当初金利 | 低めの傾向 | 高めの傾向 |
| 金利の動き | 短期金利と連動 | 借入時に固定 |
| 返済額 | 将来増減の可能性 | 原則一定 |
| 向く家計 | 上昇へ備えやすい | 安定を重視 |
変動金利の「5年ルール」とは?
仕組みをわかりやすく解説
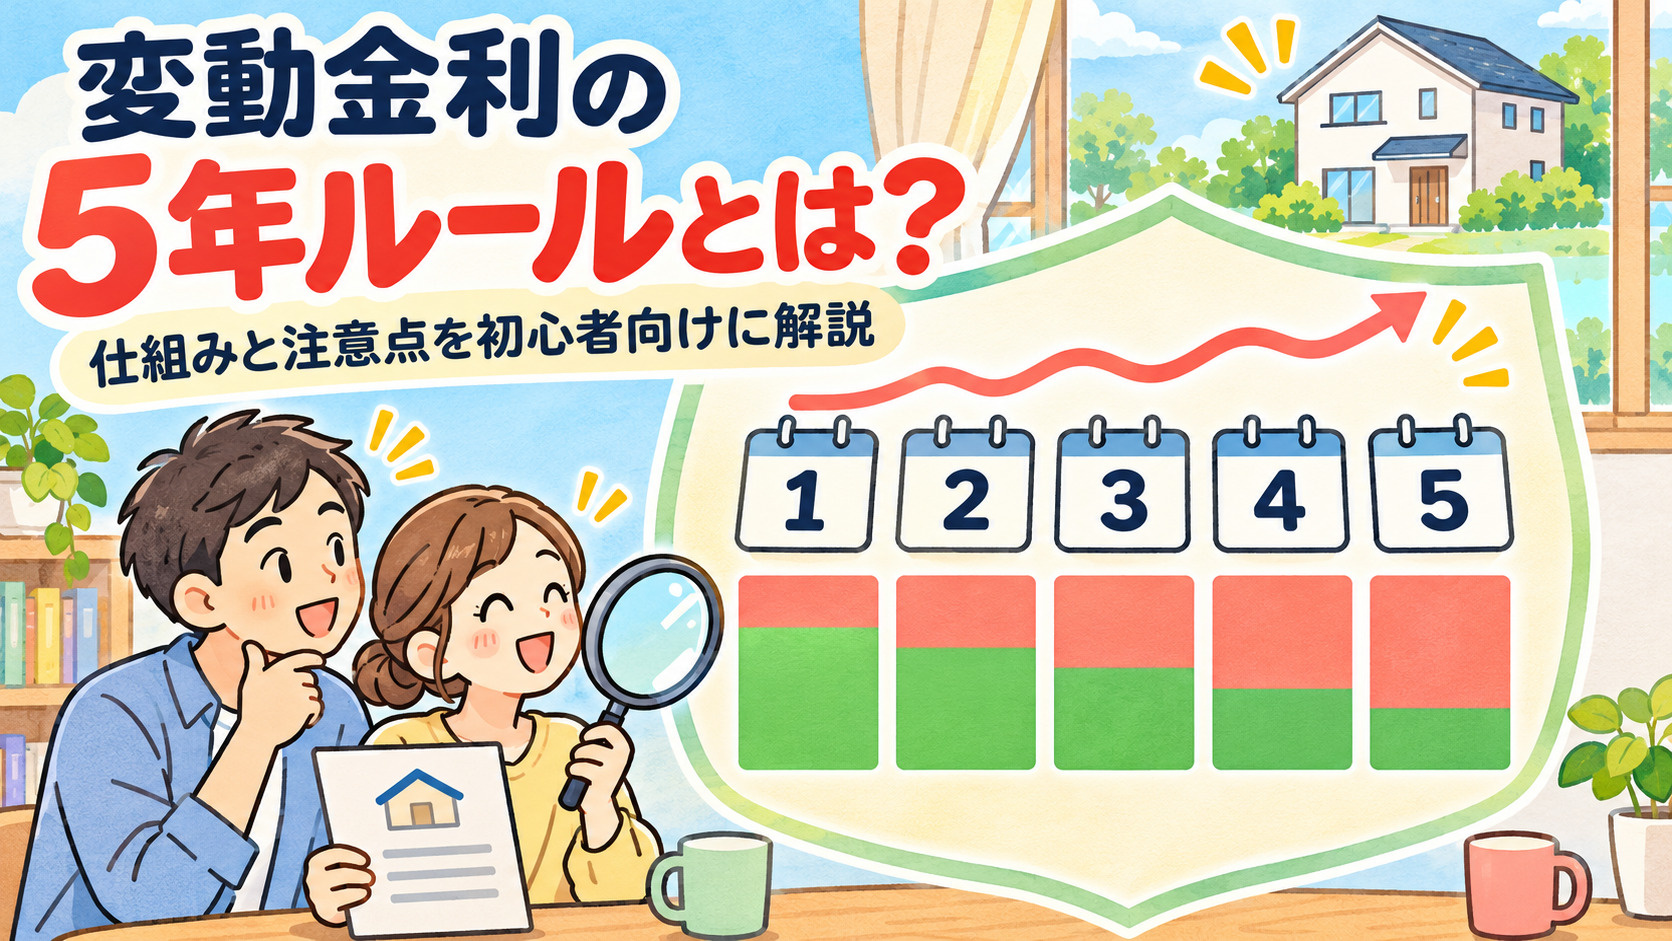
5年ルールは返済額を約5年間据え置く仕組みであり、金利や利息が変わらない制度ではありません。
返済額を約5年間据え置く
5年ルールを採用する元利均等返済では、金利が変動しても毎月返済額は原則として約5年間据え置かれます。ただし、すべての金融機関や商品に適用される制度ではありません。利用する商品の適用条件を確認することが大切です。
元金と利息の内訳が変わる
金利は通常年2回程度見直されますが、返済額を変えずに元金と利息の割合を調整します。金利上昇時は同じ返済額の中で利息が増え、元金の減り方が遅くなります。返済額が同じでも、ローン残高の減り方は変わる点に注意が必要です。
125%ルールと将来負担
返済額はおおむね5年ごとに見直され、多くの商品では直前返済額の125%を上限とする125%ルールを組み合わせます。これは急増を抑える仕組みで、利息を免除する制度ではありません。抑えられた負担は将来へ先送りされる可能性があります。
| 項目 | 内容 | 注意点 |
|---|---|---|
| 5年ルール | 返済額を約5年間据え置き | 元利均等返済が前提 |
| 返済額の内訳 | 元金と利息を調整 | 上昇時は元金が減りにくい |
| 125%ルール | 増加額へ上限を設定 | 超過分は将来負担 |
5年ルールのメリットと
誤解しやすいリスク
返済額の急増を抑えられる一方、元金の減少遅れや未払利息を見えにくくする可能性があります。
毎月返済額が急増しにくい
金利が半年ごとに見直されても、元利均等返済なら返済額は原則5年間据え置かれます。毎月支出が急に増えにくいため、教育費や生活費とのバランスを組み立てやすく、家計の短期的な見通しを立てやすい点がメリットです。
負担が増えない制度ではない
5年ルールがあっても金利は半年ごとに見直され、上昇すれば利息は増えます。返済額が変わらない間は利息へ回る割合が増え、元金の減り方が遅くなります。「返済額が同じ=負担が増えていない」ではありません。
未払利息が生じる可能性
金利上昇が大きく、その月の利息が返済額を上回ると、支払いきれない未払利息が繰り延べられる可能性があります。元金が減らず未払利息も積み上がり、完済時や繰上返済時に精算が必要になる場合があります。
| 項目 | 内容 | 家計への影響 |
|---|---|---|
| 5年ルール | 返済額の急増を抑制 | 支出計画を立てやすい |
| 元金返済 | 利息増加で減りにくい | 完済長期化のリスク |
| 未払利息 | 払えない利息を繰り延べ | 将来負担が増加 |
変動金利を選ぶ方が押さえる
チェックポイント
ルールの採用有無、金利上昇時の返済額、将来の金利タイプ変更まで商品ごとに確認します。
5年・125%ルールの有無を確認
利用予定の商品に5年ルールと125%ルールが採用されているか確認します。採用せず、金利変更のたびに返済額も見直す商品があります。商品概要説明書や重要事項説明書を読み、適用されるルールを事前に把握しましょう。
金利上昇時を試算する
現在の金利だけでなく、金利が上昇した場合の毎月返済額、利息割合、ローン残高を試算します。家計に余裕を持たせ、計画的な繰上返済で元金を早めに減らすことは、金利上昇の影響を和らげる方法の一つです。
将来の変更も計画に入れる
変動型から固定期間選択型や全期間固定型へ変更できる商品もあります。5年・125%ルールで負担が後ろ倒しになる可能性を踏まえ、金利タイプ変更や返済方法の見直しも含む長期計画を作りましょう。
| 項目 | 確認内容 | 注意点 |
|---|---|---|
| 5年ルール等 | 採用有無・適用条件 | 商品ごとの差 |
| 返済計画 | 上昇時の返済比率 | 家計余力・繰上返済 |
| 将来の見直し | 金利タイプ変更可否 | 長期計画で判断 |
まとめ
5年ルールは返済額を一定に見せますが、金利や元金の動きには特徴とリスクがあります。
125%ルールや未払利息を理解し、金利上昇時の返済額と残高まで試算することが重要です。
家計の余裕とライフプランに合わせ、変動金利が本当に合うかを判断しましょう。