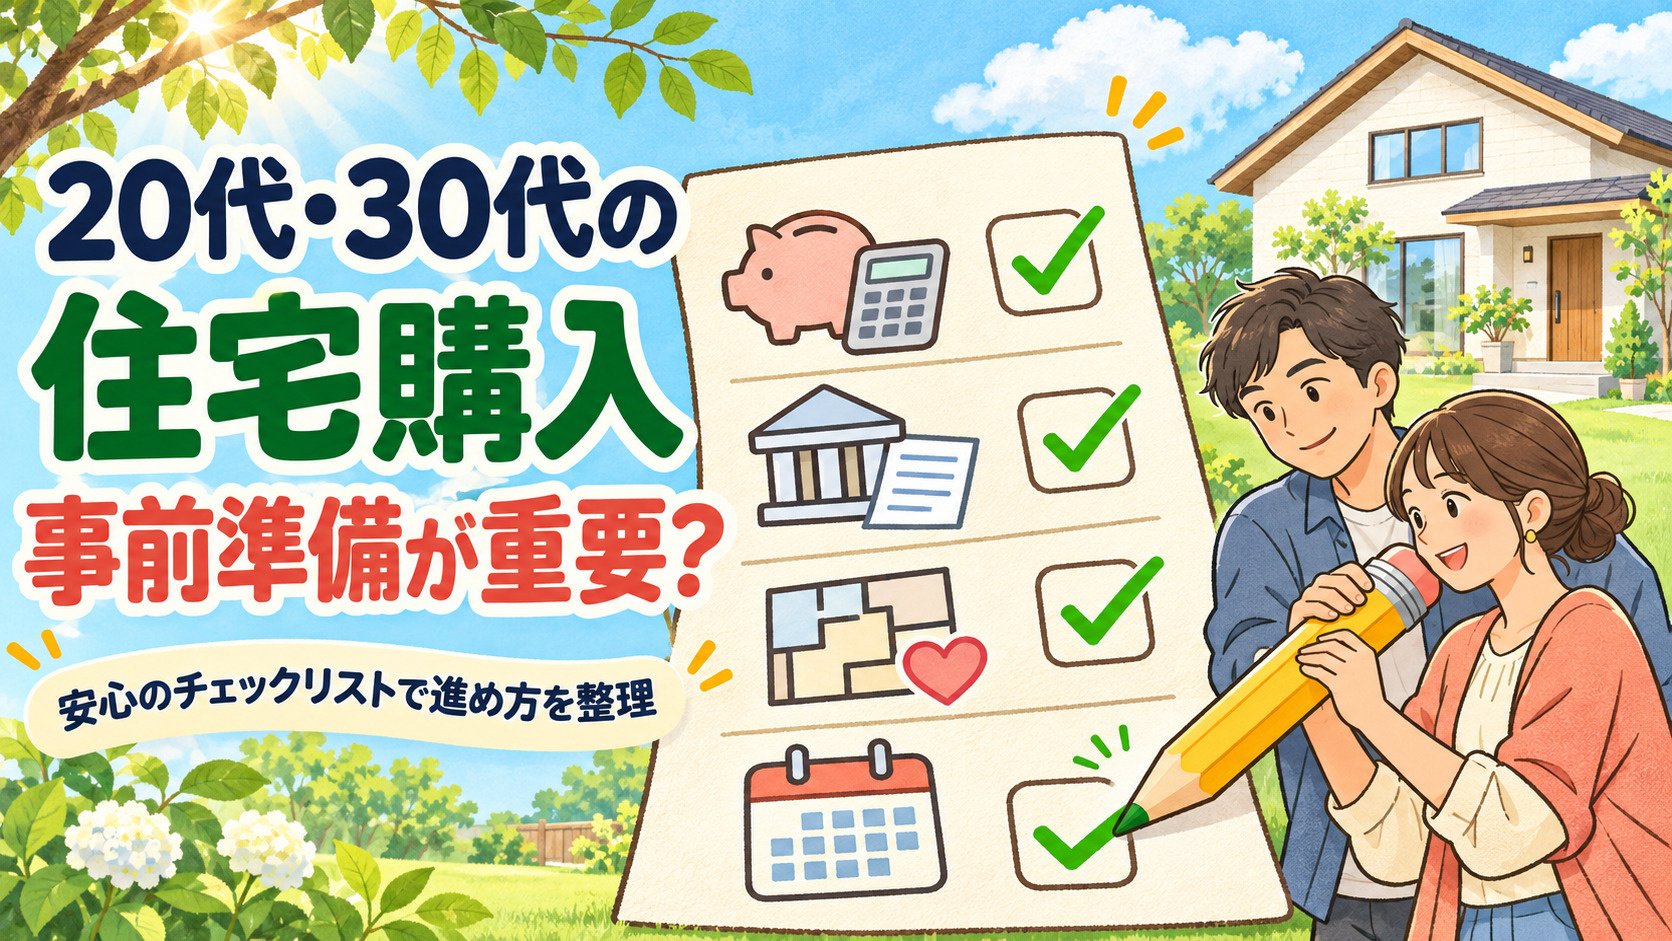
20代30代の住宅購入は事前準備が重要?安心のチェックリストで進め方を整理
20代・30代で住宅購入を意識し始めると、何から手を付ければよいか分からず、不安を感じる方も多いものです。
正しい事前準備の順序を押さえれば、慌てずに自分たちに合う住まいを選べます。
この記事では、予算、住宅ローン、必要書類、希望条件、ライフプランをチェックリストとして整理します。数年以内の購入を考えている方は、具体的な行動の第一歩にご活用ください。
読む前の要点
この記事でわかること
購入前の準備を順番に整理します。
家計とライフプランから予算を考えます。
審査書類と希望条件の確認漏れを防ぎます。
先に答えを見る
住宅購入準備のQ&A
購入手続きだけでなく、将来の暮らし・資金計画・購入時期を同じ時間軸で整理します。
手取り収入・一時費用・購入後の維持費・将来支出を一つの資金計画へまとめます。
金利・返済期間を比較し、現在の借入状況と必要書類を事前審査前に整理します。
希望条件、利用できる制度、将来の資産価値、購入スケジュールを契約前に確認します。
20代・30代の住宅購入と事前準備の全体像
購入手続きだけでなく、将来の暮らし・資金計画・購入時期を同じ時間軸で整理します。
ライフイベントから将来像を描く
20代・30代が住宅購入を考えるきっかけには、結婚や出産、家賃負担への不安、働き方の変化があります。住まいは現在の住み心地だけでなく、家族構成や仕事の変化と深く関わるため、思い立ってすぐ購入へ進まず、将来像を具体的に描きながら準備することが大切です。
購入までの流れを把握する
一般的な流れは、情報収集と資金計画、物件選び、売買契約、住宅ローン契約、引き渡し・入居です。事前準備チェックリストで資金面・生活面・スケジュール面を整理し、段階ごとの確認事項を一覧にすると、初めてでも見落としを防ぎやすくなります。
賃貸継続と購入を時間軸で比べる
賃貸は住み替えやすい反面、長期的には家賃が続きます。購入は初期費用と返済負担がありますが、完済後の住居費を抑えやすい特徴があります。収入の安定性、転勤、家族計画を踏まえ、いつまで賃貸を続け、いつ購入を検討するか整理しましょう。
| 検討の視点 | 賃貸継続の特徴 | 購入時の確認 |
|---|---|---|
| 住み替え | 転勤・転職へ柔軟 | 勤務地・通勤の見通し |
| 毎月の住居費 | 家賃を継続して支払う | 返済額と家計のバランス |
| 長期の資産形成 | 資産形成につながりにくい | 完済後の負担軽減 |
年収と家計から考える予算づくりチェックリスト
手取り収入・一時費用・購入後の維持費・将来支出を一つの資金計画へまとめます。
手取り収入から返済上限を考える
現在の手取り収入と住居費の関係を整理します。毎月返済額は手取り月収の20〜25%程度を一つの目安とし、現在の家賃と比較しながら、増えてもよい住居費の上限を具体的な数字で決めることが最初のチェックポイントです。
物件価格以外の費用を加える
住宅購入では、物件価格だけでなく頭金、諸費用、引っ越し費用、購入後の維持費まで含めた総予算が必要です。固定資産税、修繕費、火災保険料など、購入後に毎年または定期的に発生する費用も一覧にすると、総予算の上限を把握しやすくなります。
ライフプランと住宅予算を両立する
結婚、出産、教育費、転職や独立などで将来の収入と支出は変わります。教育費や老後資金も同時に準備できる返済額に抑え、今後の大きなイベントと必要資金を整理したうえで、住宅にかけてもよい金額を見極めましょう。
| 確認項目 | 主な内容 | チェック目安 |
|---|---|---|
| 手取りと返済額 | 返済負担率を確認 | 手取りの20〜25% |
| 購入時の費用 | 頭金・諸費用・引っ越し | 物件価格の数%〜3割 |
| 購入後の費用 | 税金・保険・修繕 | 年間支出へ反映 |
| ライフイベント | 結婚・出産・教育費 | 住宅以外の貯蓄も確保 |
住宅ローン事前準備と必要書類チェックリスト
金利・返済期間を比較し、現在の借入状況と必要書類を事前審査前に整理します。
複数条件で返済額を試算する
住宅ローンは資金計画、事前審査、本審査、金銭消費貸借契約の順で進みます。固定金利型・変動金利型などの違いと返済期間により、毎月返済額と総返済額が変わるため、事前に複数の条件で試算しておくことが大切です。
借入と支払い状況を整理する
携帯端末の分割払い、自動車ローン、奨学金も借入として返済負担へ含まれるため、残高と毎月返済額を一覧にします。カードや公共料金の支払い遅延も確認し、不要なカードや借入を整理しておくと、希望条件での審査へ進みやすくなります。
書類の取得先と期限を確認する
審査では本人確認、収入証明、物件資料など複数の書類が必要です。源泉徴収票、在職証明、住民票、印鑑登録証明書などは取得に時間がかかる場合があります。取得先・必要部数・有効期限を一覧にし、原本の保管場所も家族で共有しましょう。
| 準備項目 | 具体的な内容 | 確認ポイント |
|---|---|---|
| 借入状況 | 残高・毎月返済額 | 端末分割払いも含める |
| 信用情報 | 支払い遅延の確認 | カード明細も管理 |
| 必要書類 | 本人・収入・物件資料 | 取得先と期限を確認 |
失敗しないための事前確認・情報整理チェックリスト
希望条件、利用できる制度、将来の資産価値、購入スケジュールを契約前に確認します。
希望条件へ優先順位を付ける
希望エリア、通勤時間、間取り、広さ、周辺環境を書き出し、絶対に外せない条件と妥協できる条件に分けます。将来の転勤や家族構成の変化も考え、通勤・保育・教育環境の優先順位を決めると、複数物件を比べる判断軸がぶれにくくなります。
税制と将来価値を確認する
住宅ローン減税、住宅取得資金の贈与税非課税、自治体の支援制度などを公式情報で確認します。あわせて、将来の売却や賃貸の可能性を考え、立地、耐震性、省エネ性、管理状態など、資産価値に影響するポイントにも目を向けましょう。
スケジュールを定期的に見直す
情報収集、資金計画、事前審査、物件検討、売買契約、引き渡しまでの流れと必要期間を把握します。各段階の確認事項をリスト化し、家族構成や働き方が変わった場合は、予算と希望条件を見直して当初計画へ固執しないことも大切です。
| チェック項目 | 確認ポイント | 見直す時期 |
|---|---|---|
| 希望条件 | 必須・妥協条件を区分 | 情報収集開始時 |
| 税制優遇 | 減税・贈与非課税等 | 資金計画作成時 |
| 将来売却 | 立地・建物性能 | 物件を絞る段階 |
| スケジュール | 手続き期間を把握 | 検討初期 |
| ライフプラン | 家族・収入の変化 | 環境変化の都度 |
まとめ
20代・30代の住宅購入では、感覚だけで進めず、事前準備チェックリストで順序立てて考えることが安心への近道です。
家計から無理のない予算を決め、ライフプランとのバランスを見ながら、ローンと必要書類を準備しましょう。
希望条件、制度、スケジュールも整理しておくことで、慌てず冷静に判断できます。